Vous consultez régulièrement votre compte sur livret, rassuré par la stabilité du capital affiché. Pourtant, une question légitime se pose : cette épargne conserve-t-elle réellement son pouvoir d’achat lorsque les prix augmentent ? Entre le taux nominal annoncé par votre banque et ce que votre argent peut effectivement acheter quelques mois plus tard, un écart invisible se creuse.
En 2026, alors que l’inflation atteint 2,2 % sur un an selon l’INSEE, le compte sur livret révèle un paradoxe troublant : garantir le capital nominal ne signifie pas préserver sa valeur réelle. La sécurité psychologique procurée par l’absence de perte affichée masque souvent une érosion silencieuse du pouvoir d’achat, amplifiée par une fiscalité qui ampute significativement les intérêts bruts.
Cet article propose une analyse des véritables avantages du compte sur livret face à l’inflation, en quantifiant précisément ce que votre épargne gagne ou perd réellement, grâce à un calcul applicable immédiatement à votre situation personnelle.
Information générale : Cet article présente des données factuelles et des méthodes de calcul à caractère informatif. Il ne constitue pas un conseil en investissement personnalisé. Toute décision d’épargne ou de placement doit tenir compte de votre situation patrimoniale, de vos objectifs et de votre tolérance au risque.
- Inflation et épargne : quand la sécurité devient une illusion
- Qu’est-ce qu’un compte sur livret et comment fonctionne sa rémunération ?
- Le calcul qui dérange : votre compte sur livret résiste-t-il vraiment à l’inflation ?
- Les limites structurelles du compte sur livret en période inflationniste
- Alternatives à envisager pour préserver votre pouvoir d’achat
- Vos questions sur compte sur livret et inflation
Inflation et épargne : quand la sécurité devient une illusion
L’érosion monétaire désigne la diminution progressive de la capacité d’un montant donné à acheter des biens et services. Concrètement, lorsque les prix augmentent plus vite que votre épargne, chaque euro placé achète moins demain qu’aujourd’hui. Un panier de courses à 100 € en 2024 coûte environ 102,20 € en 2026 avec une inflation de 2,2 %, tandis que ces mêmes 100 € placés sur un compte sur livret moyen génèrent des intérêts qui, après fiscalité, ne compensent pas intégralement cette hausse.
Ce phénomène révèle un paradoxe fondamental : la sécurité apparente du compte sur livret — capital toujours accessible, jamais de perte nominale affichée sur les relevés bancaires — coexiste avec une érosion réelle invisible. Votre solde en euros courants reste stable ou augmente légèrement, mais son pouvoir d’achat réel, c’est-à-dire ce qu’il permet concrètement d’acquérir, peut diminuer.
2,2
%
Hausse des prix à la consommation sur un an en France en avril 2026 (INSEE), un niveau supérieur au rendement net de nombreux comptes sur livret après fiscalité.
Après le pic inflationniste de 2022-2023, la France connaît en 2026 un environnement où l’inflation, bien qu’en décélération, reste supérieure aux niveaux très faibles observés entre 2014 et 2020. Selon les données officielles de l’INSEE, la prévision de moyenne annuelle pour 2026 s’établit autour de 2,1 %, après une année 2025 marquée par une inflation limitée à 0,9 %. Ce contexte macroéconomique replace la question du rendement réel au centre des préoccupations des épargnants.
La distinction entre taux nominal (le pourcentage affiché par votre banque) et taux réel (le rendement effectif après déduction de l’inflation et de la fiscalité) constitue la clé de compréhension. Une confusion systématique persiste entre ces deux notions : le taux annoncé ne reflète jamais directement ce que votre épargne gagne en pouvoir d’achat. Les sections suivantes détaillent le calcul précis permettant de quantifier cet écart.
Qu’est-ce qu’un compte sur livret et comment fonctionne sa rémunération ?
Le compte sur livret (CSL), également appelé livret bancaire ou livret ordinaire, est un produit d’épargne non réglementé proposé par les banques. Contrairement aux livrets réglementés comme le Livret A ou le LDDS, le taux d’intérêt d’un compte sur livret est fixé librement par chaque établissement bancaire. L’épargne reste disponible sans préavis ni pénalité, offrant une liquidité immédiate adaptée à la constitution d’une réserve de précaution.
La rémunération du compte sur livret est soumise au Prélèvement Forfaitaire Unique (PFU), également appelé flat tax. Depuis le 1er janvier 2026, ce prélèvement s’élève à 31,4 % des intérêts bruts, décomposé en 12,8 % au titre de l’impôt sur le revenu et 18,6 % de prélèvements sociaux. Cette hausse de 1,4 point des prélèvements sociaux, adoptée dans le cadre de la loi de financement de la sécurité sociale pour 2026, impacte directement le rendement net perçu par les épargnants. Le taux de 30 % fréquemment évoqué correspond désormais à d’autres placements comme l’assurance-vie, mais ne s’applique plus aux livrets bancaires fiscalisés en 2026, selon les informations officielles de Service-Public.fr.
Caractéristiques essentielles du compte sur livret : Disponibilité immédiate de l’épargne sans préavis, taux d’intérêt librement fixé par la banque (non réglementé), absence de plafond de dépôt, fiscalité via le PFU à 31,4 % en 2026, capitalisation généralement trimestrielle des intérêts.
Cette fiscalité contraste fortement avec les livrets réglementés. Le Livret A et le LDDS bénéficient d’une exonération totale d’impôt sur le revenu et de prélèvements sociaux, mais sont plafonnés respectivement à 22 950 € et 12 000 €. Le taux du Livret A, fixé par décision gouvernementale sur proposition de la Banque de France, s’établit à 1,5 % au 1er février 2026, puis a été relevé à 1,7 % au 1er août 2026, selon le ministère de l’Économie. Les comptes sur livret, non soumis à ces plafonds, sont en revanche pénalisés par la fiscalité.
Le mode de calcul des intérêts varie selon les banques : certaines appliquent un calcul au jour le jour, d’autres par quinzaine. La capitalisation intervient généralement chaque trimestre, moment où les intérêts générés sont ajoutés au capital et produisent eux-mêmes des intérêts. Sur 100 € d’intérêts bruts générés par un compte sur livret en 2026, le prélèvement de 31,40 € (12,80 € d’impôt sur le revenu et 18,60 € de prélèvements sociaux) laisse 68,60 € nets avant même de considérer l’impact de l’inflation.
Le calcul qui dérange : votre compte sur livret résiste-t-il vraiment à l’inflation ?
Le rendement réel d’un compte sur livret se calcule en intégrant trois composantes : le taux nominal brut annoncé, la fiscalité qui s’applique aux intérêts, et l’inflation qui érode le pouvoir d’achat. La formule simplifiée du taux de rendement réel s’exprime ainsi :
Taux réel ≈ Taux nominal × (1 – Taux de prélèvement) – Inflation
Autrement dit, le taux réel correspond au taux net après fiscalité, duquel on soustrait le taux d’inflation. Lorsque ce résultat est négatif, l’épargne perd du pouvoir d’achat malgré l’apparente stabilité du capital en euros courants.
-
Déterminer les intérêts bruts générés
Avec un taux nominal de 2,5 % brut (hypothèse représentative d’un compte sur livret compétitif en 2026) : 10 000 € × 2,5 % = 250 € d’intérêts bruts.
-
Appliquer le prélèvement forfaitaire unique
PFU de 31,4 % sur les intérêts bruts : 250 € × 31,4 % = 78,50 €. Intérêts nets après fiscalité : 250 € – 78,50 € = 171,50 €.
-
Calculer le capital final en euros courants
Capital initial + intérêts nets : 10 000 € + 171,50 € = 10 171,50 € en euros courants.
-
Convertir en euros constants pour mesurer le pouvoir d’achat réel
Avec une inflation de 2,2 % sur l’année, le capital final en euros constants (pouvoir d’achat équivalent au début de période) s’obtient en divisant par 1,022 : 10 171,50 € ÷ 1,022 = 9 952,30 €.
-
Mesurer la perte réelle de pouvoir d’achat
Différence entre le capital initial et le capital final exprimé en euros constants : 10 000 € – 9 952,30 € = 47,70 € de perte réelle.
Ce calcul met en évidence un résultat contre-intuitif : malgré un taux nominal de 2,5 % qui semble attractif, et malgré l’apparente augmentation du solde à 10 171,50 €, le pouvoir d’achat effectif a diminué. Les mêmes 10 000 € permettent d’acheter moins de biens et services en fin de période qu’au départ.
| Étape | Montant en euros | Pouvoir d’achat |
|---|---|---|
| Capital initial | 10 000 € | 10 000 € (référence) |
| Intérêts bruts générés | + 250 € | — |
| Prélèvement fiscal (PFU 31,4 %) | – 78,50 € | — |
| Capital final en euros courants | 10 171,50 € | — |
| Capital final en euros constants (inflation 2,2 %) | — | 9 952,30 € |
| Perte de pouvoir d’achat | — | – 47,70 € |
La distinction entre euros courants (la valeur nominale affichée sur le relevé bancaire) et euros constants (la valeur exprimée en pouvoir d’achat d’une période de référence) clarifie ce paradoxe. Les relevés bancaires affichent toujours des montants en euros courants, rendant invisible la perte progressive de capacité d’achat. Seule une conversion en euros constants, intégrant l’évolution des prix, révèle la réalité économique de l’épargne.
Les limites structurelles du compte sur livret en période inflationniste
Le compte sur livret présente plusieurs faiblesses intrinsèques qui expliquent pourquoi il ne peut structurellement pas protéger efficacement le pouvoir d’achat lorsque l’inflation s’accélère.
La réactivité faible des taux bancaires constitue la première limite. Un délai structurel sépare la hausse de l’inflation ou des taux directeurs de la Banque Centrale Européenne (BCE) de l’ajustement effectif des taux proposés sur les comptes sur livret. Lorsque l’inflation augmente brutalement, les banques ne répercutent cette évolution que progressivement, avec plusieurs trimestres de décalage. Ce retard expose les épargnants à une période prolongée d’érosion du pouvoir d’achat.
Contrairement à certains instruments financiers comme les obligations indexées sur l’inflation (OATi pour l’inflation française, OAT€i pour l’inflation de la zone euro), le compte sur livret ne bénéficie d’aucun mécanisme d’indexation automatique. Le taux du Livret A, bien que réglementé, suit semestriellement une formule légale intégrant l’inflation et le taux €STR (taux de refinancement à court terme de la zone euro), offrant une certaine protection mécanique. Les comptes sur livret bancaires, eux, dépendent uniquement des décisions commerciales des établissements, sans garantie d’ajustement.
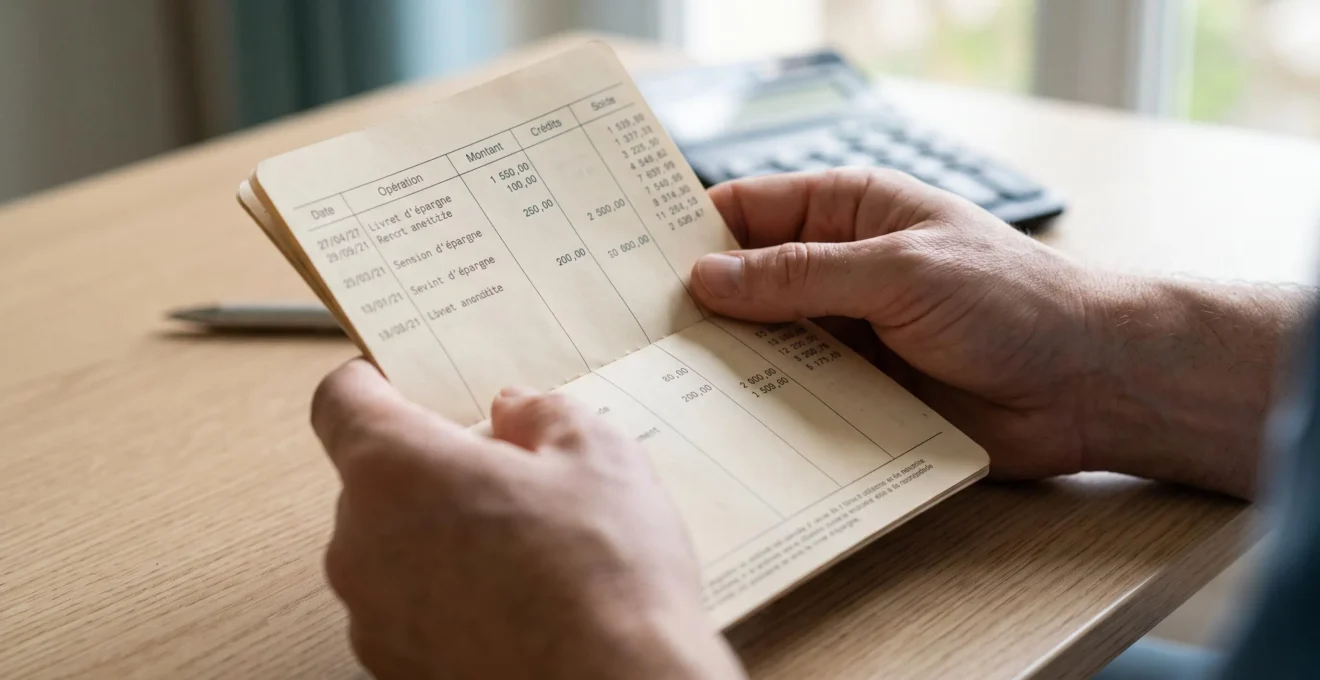
La fiscalité pénalisante du PFU ampute significativement le taux brut avant même que l’inflation n’intervienne. Avec un prélèvement de 31,4 % en 2026, un taux nominal de 2,5 % se réduit à environ 1,72 % net, créant un handicap structurel face à une inflation de 2,2 %. Les livrets réglementés, exonérés de fiscalité, bénéficient d’un avantage déterminant dans ce contexte, bien qu’ils soient eux aussi plafonnés.
Le positionnement produit du compte sur livret clarifie ces limites : il est conçu prioritairement pour la liquidité et la disponibilité immédiate, non pour le rendement ou la protection contre l’inflation. Cette caractéristique n’est pas un défaut, mais une fonction liée à la nature du produit. Attendre d’un compte sur livret qu’il protège efficacement du pouvoir d’achat revient à détourner l’usage pour lequel il a été créé.
Une perspective historique nuance néanmoins ce constat. Entre 2014 et 2020, période marquée par une inflation très faible en France (souvent inférieure à 1 %), les comptes sur livret, même fiscalisés et modestement rémunérés, parvenaient à préserver le pouvoir d’achat, voire à le faire progresser légèrement. À l’inverse, lors des pics inflationnistes de 2022-2023, avec une inflation dépassant 5 % alors que les taux des comptes sur livret peinaient à atteindre 2 % brut, l’érosion du pouvoir d’achat s’est révélée massive.
| Période | Inflation annuelle moyenne | Taux CSL moyen estimé (brut) | Résultat après fiscalité et inflation |
|---|---|---|---|
| 2014-2020 | ≈ 0,5 % à 1,0 % | ≈ 1,0 % à 1,5 % | Protection modeste du pouvoir d’achat |
| 2022-2023 | ≈ 5,0 % à 6,0 % | ≈ 1,5 % à 2,0 % | Érosion significative du pouvoir d’achat |
| 2025 | 0,9 % | ≈ 0,9 % à 1,5 % | Quasi-stabilité ou légère érosion selon taux |
| 2026 (prévision) | 2,1 % à 2,2 % | ≈ 2,0 % à 2,5 % | Érosion faible à modérée selon taux et fiscalité |
Cette analyse confirme que la performance du compte sur livret dépend fondamentalement du contexte macroéconomique. La sous-performance observée en période inflationniste n’est pas un accident, mais une conséquence logique de l’absence d’indexation, de la réactivité limitée des banques et de la fiscalité applicable.
Alternatives à envisager pour préserver votre pouvoir d’achat
Lorsque le compte sur livret ne suffit plus à préserver le pouvoir d’achat, plusieurs options de placement méritent d’être examinées, chacune impliquant des arbitrages spécifiques entre rendement, liquidité, complexité et fiscalité.
Les fonds en euros des contrats d’assurance-vie offrent un capital garanti et une meilleure performance historique que les comptes sur livret. Selon les données sectorielles de la Fédération Française de l’Assurance, le rendement moyen des fonds en euros s’établit autour de 2,5 % net en 2025, un niveau supérieur au taux net des comptes sur livret après application du PFU. La fiscalité des fonds en euros, bien que soumise au PFU de 30 % (taux applicable à l’assurance-vie, distinct des 31,4 % des livrets), bénéficie d’abattements après huit ans de détention (4 600 € pour une personne seule, 9 200 € pour un couple). La contrepartie réside dans une disponibilité moindre : les rachats partiels ou totaux nécessitent généralement quelques jours, et des frais de gestion annuels s’appliquent.
Les placements responsables ISR (Investissement Socialement Responsable) ou ESG (Environnement, Social, Gouvernance) intègrent des critères extra-financiers tout en visant un rendement potentiellement supérieur aux placements monétaires. Ces solutions permettent d’allier optimisation financière et impact environnemental ou social positif. Des acteurs spécialisés comme Goodvest proposent des solutions d’investissement responsable adaptées aux particuliers souhaitant donner du sens à leur épargne tout en recherchant une meilleure protection du pouvoir d’achat sur le moyen terme. Ces placements impliquent toutefois une acceptation de la volatilité des marchés financiers et un horizon de placement recommandé de plusieurs années.
Les obligations indexées sur l’inflation, telles que les OATi (Obligations Assimilables du Trésor indexées sur l’inflation française) ou les OAT€i (indexées sur l’inflation de la zone euro), offrent une protection directe et mécanique contre la hausse des prix. Le capital et les intérêts évoluent automatiquement en fonction de l’indice des prix, garantissant structurellement le maintien du pouvoir d’achat. L’accessibilité reste néanmoins limitée pour les particuliers (montants minimaux souvent élevés, nécessité de passer par un intermédiaire financier), et l’horizon de placement recommandé s’étend sur plusieurs années.
Arbitrages à considérer : Chaque alternative implique des contraintes spécifiques. Les fonds en euros réduisent la liquidité immédiate et génèrent des frais. Les placements ISR/ESG exposent à la volatilité des marchés et nécessitent un horizon moyen-long terme. Les obligations indexées imposent des montants minimaux et une détention prolongée. Aucune solution ne combine simultanément rendement élevé, liquidité totale, absence de risque et fiscalité nulle.
Avant d’explorer ces alternatives, conserver une part d’épargne de précaution sur des supports liquides (Livret A, LDDS, compte sur livret) reste essentiel. Cette réserve, généralement équivalente à trois à six mois de dépenses courantes, garantit la capacité à faire face aux imprévus sans devoir liquider des placements moins disponibles ou subir une perte en capital liée à une contrainte de timing.
Une allocation illustrative, non prescriptive, pourrait consister à maintenir l’équivalent de trois à six mois de dépenses en épargne liquide (Livret A plafonné complété par un compte sur livret), puis à orienter le complément vers des fonds en euros et/ou des placements responsables, selon l’horizon de placement et la tolérance au risque. Cette répartition dépend toutefois de la situation patrimoniale, des objectifs et du profil de chaque épargnant.
Vos questions sur compte sur livret et inflation
Faut-il fermer son compte sur livret en période d’inflation ?
Non, fermer systématiquement un compte sur livret n’est pas nécessairement pertinent. Le compte sur livret conserve une fonction essentielle : offrir une disponibilité immédiate pour faire face aux imprévus. En revanche, réduire la part de l’épargne exposée au compte sur livret au profit d’alternatives potentiellement plus performantes (fonds en euros, placements responsables) peut être envisagé, en conservant l’équivalent de trois à six mois de dépenses courantes sur des supports liquides. Cette décision dépend de votre situation patrimoniale, de vos objectifs et de votre tolérance au risque.
Quelle part de son épargne conserver sur un livret ?
La part d’épargne à conserver sur un livret dépend du besoin de précaution et de la tolérance au risque de chaque épargnant. Une recommandation fréquente consiste à maintenir l’équivalent de trois à six mois de dépenses courantes sur des supports liquides (Livret A, LDDS, compte sur livret), garantissant une capacité de réaction immédiate en cas d’imprévu. Au-delà de ce montant de sécurité, orienter l’épargne vers des placements offrant un meilleur potentiel de préservation du pouvoir d’achat peut être pertinent, selon les objectifs et contraintes personnels.
Les livrets réglementés comme le Livret A sont-ils mieux protégés contre l’inflation ?
Les livrets réglementés (Livret A, LDDS, LEP) bénéficient d’un avantage déterminant : l’exonération totale d’impôt sur le revenu et de prélèvements sociaux, ce qui améliore significativement leur rendement net par rapport aux comptes sur livret soumis au PFU de 31,4 %. Le taux du Livret A (1,7 % au second semestre 2026) offre donc un rendement net supérieur au taux net d’un compte sur livret à 2,5 % brut (environ 1,72 % net après fiscalité). Toutefois, les livrets réglementés ne disposent pas non plus d’une indexation automatique totale sur l’inflation : leur taux est révisé semestriellement selon une formule intégrant inflation et taux de marché, mais peut rester inférieur à l’inflation en période de forte hausse des prix. Leur plafonnement (22 950 € pour le Livret A) limite également leur capacité à absorber l’ensemble de l’épargne disponible.
Comment surveiller l’évolution du rendement réel de mon livret ?
Pour surveiller le rendement réel de votre compte sur livret, comparez régulièrement le taux net après fiscalité avec l’inflation publiée mensuellement par l’INSEE. Calculez d’abord le taux net en multipliant le taux nominal brut par 0,686 (ce qui correspond à 1 – 0,314, soit le complément du PFU de 31,4 % applicable en 2026). Puis soustrayez le taux d’inflation annuel glissant pour obtenir le taux réel approximatif. Lorsque ce résultat devient négatif, votre épargne perd du pouvoir d’achat. Cette vérification trimestrielle ou semestrielle permet d’identifier les périodes où une réallocation partielle de l’épargne pourrait être envisagée, en fonction de vos contraintes et objectifs personnels.
Le compte sur livret remplit une fonction essentielle dans la gestion d’une épargne de précaution : garantir la disponibilité immédiate du capital sans risque de perte nominale. Cette sécurité psychologique ne doit toutefois pas masquer la réalité économique : en contexte inflationniste, le rendement net après fiscalité peut s’avérer insuffisant pour préserver le pouvoir d’achat réel. Quantifier précisément cet écart grâce au calcul du taux réel permet de prendre des décisions éclairées sur la répartition de votre épargne, en arbitrant consciemment entre liquidité immédiate et optimisation du rendement à moyen terme.
Pour aller plus loin et identifier les stratégies adaptées à votre situation, vous pouvez consulter des ressources spécialisées sur comment maximiser les rendements de votre épargne ou comparer la performance des différents placements d’épargne disponibles en France.